Un cliente comercial puede llegar a diciembre con un inventario que en el sistema muestra una cifra y en la bodega otra, y no enterarse hasta que tú concilias las cuentas o hasta que la DIAN pregunta por la diferencia. Esa brecha no es solo un problema operativo: se traslada al costo de ventas, a la utilidad, al patrimonio y, finalmente, al impuesto de renta y al IVA.
En este artículo te explicamos por qué el control de inventarios condiciona el cierre contable y fiscal de tus clientes obligados a llevar contabilidad, cómo trata el Estatuto Tributario los faltantes, la obsolescencia y las pérdidas, cómo its software apoya cada frente de control y qué riesgos son típicos en tres nichos: retail, gastrobar y moda. El análisis se centra en el impuesto de renta y el IVA.
Tips clave para contadores:
- El cierre de un año es la apertura del siguiente: el inventario final es el inicial del año siguiente (artículo 62 del ET), así que un error de cierre se arrastra al costo posterior.
- No todo faltante es costo deducible: solo se acepta hasta la proporción del artículo 64 del ET; el exceso es una diferencia permanente.
- El 3% tiene una base específica: se calcula sobre la suma del inventario inicial más las compras y aplica a mercancías de fácil destrucción o pérdida.
- La baja por obsolescencia exige soporte documental: no basta el registro contable.
- La pérdida no causa IVA, pero puede obligar a ajustar el IVA descontable: son dos efectos distintos que debes revisar por separado.
- El riesgo cambia según el nicho: en retail pesa el volumen de referencias; en gastrobar, la perecibilidad de los insumos; en moda, la talla y la temporada.
¿Por qué el control de inventarios es determinante en el cierre contable y fiscal?
Para los contribuyentes obligados a llevar contabilidad, los activos movibles corresponden a los inventarios (parágrafo del artículo 60 del ET), y el costo en su enajenación debe establecerse por el sistema de juego de inventarios o por el de inventarios permanentes (artículo 62 del ET). Fiscalmente, los costos realizados son los devengados contablemente en el año (artículo 59 del ET), con los métodos de valoración que fije la técnica contable (artículo 65 del ET) y un costo fiscal que incluye los costos de adquisición y transformación necesarios para dejar el inventario en su lugar de expendio (artículo 66 del ET).
Por eso, el saldo de inventarios del cierre alimenta el costo de ventas, la utilidad contable y la conciliación fiscal. Además, cuando el inventario se mide por el menor valor entre su costo y su valor neto de realización, el deterioro genera una diferencia, porque fiscalmente solo es deducible al enajenar el inventario (literal a del numeral 1 del artículo 59 del ET). Un saldo sin depurar deja a tu cliente con un costo mal determinado y una partida difícil de defender.
¿Cómo trata el Estatuto Tributario los faltantes, la obsolescencia y las pérdidas de inventario?
En renta, el costo devengado por inventarios faltantes solo es deducible hasta la proporción que permite el artículo 64 del ET, y el mayor valor constituye una diferencia permanente (numeral 2 del artículo 59 del ET). Ese artículo contempla tres vías para disminuir el inventario:
- Faltantes de fácil destrucción o pérdida: hasta el 3% de la suma del inventario inicial más las compras. Si se demuestra fuerza mayor o caso fortuito, pueden aceptarse disminuciones mayores. Con inventario permanente, además, debe demostrarse el hecho que originó la pérdida o destrucción.
- Baja por obsolescencia: para inventarios debidamente destruidos, reciclados o chatarrizados, con un documento que indique cantidad, descripción, costo fiscal unitario y total y justificación, firmado por el representante legal o quien haga sus veces y los responsables de la destrucción, más las pruebas pertinentes.
- Inventarios asegurados: solo es deducible la parte de la pérdida no cubierta por la indemnización o el seguro, o asumida por un tercero.
Fórmula práctica: límite de disminución por faltantes

Límite = (Inventario inicial + Compras del período) × 3%
Ejemplo: inventario inicial de $120.000.000 y compras de $480.000.000 de mercancía de fácil destrucción o pérdida.

Límite: $600.000.000 × 3% = $18.000.000. Si el faltante registrado es de $25.000.000 y no se demuestra fuerza mayor ni caso fortuito, se aceptan $18.000.000 y los $7.000.000 restantes son diferencia permanente.
Error frecuente: aplicar la disminución del artículo 64 del ET y, además, pedir el mismo valor como deducción. El parágrafo 1 lo impide, y cualquier ingreso por recuperación se trata como renta líquida por recuperación de deducciones (parágrafo 2).
En IVA, la DIAN ha reiterado que los bienes que se rompen, se pierden o sufren daño no causan el impuesto, pero la pérdida debe contabilizarse y soportarse con los documentos pertinentes (Oficio 903870 de 2022). Aparte, el parágrafo del artículo 486 del ET exige ajustar el IVA descontable en casos de pérdida, hurto o castigo de inventario, salvo que se demuestre que el bien es de fácil destrucción o pérdida y que la pérdida no excede el 3% de la suma del inventario inicial más las compras. La DIAN ha precisado que este ajuste también procede cuando el castigo obedece a obsolescencia (Oficio 413 de 2018).
¿Qué sistema de inventario debe aplicar tu cliente: juego de inventarios o inventarios permanentes?
El artículo 62 del ET permite a los obligados a llevar contabilidad establecer el costo por el sistema de juego de inventarios (periódico) o por el de inventarios permanentes (continuo). En el primero, el costo de lo vendido se determina al cierre a partir del inventario inicial, las compras y el inventario final, y el artículo 63 del ET limita la valuación: las unidades del inventario final no pueden ser inferiores a las del inventario inicial más las compradas, menos las vendidas. En el segundo, cada entrada y salida se registra en el momento en que ocurre.
En negocios con muchas referencias y alta rotación, como los de retail y moda, el sistema permanente permite detectar diferencias durante el año y no solo al cierre. Además, con inventario permanente el artículo 64 del ET exige demostrar el hecho que originó la pérdida, algo que solo es viable cuando existe trazabilidad por movimiento. La elección del sistema corresponde a tu cliente y a ti, pero debe ser coherente con la información que realmente puede soportar.
¿Qué debe revisar tu cliente antes del cierre del año?
Antes de cerrar, conviene validar con tu cliente estos puntos:
- Inventario físico contra registros contables: conciliar las diferencias entre bodega, punto de venta y contabilidad.
- Faltantes y sobrantes: identificar su origen y reunir el soporte antes del ajuste.
- Inventario sin rotación: evaluar obsolescencia y deterioro, y preparar el documento de baja.
- Efecto en IVA: revisar si procede el ajuste del IVA descontable por pérdidas, hurto o castigo.
- Conciliación fiscal: documentar la diferencia permanente por faltantes y las diferencias por deterioro.
¿Cómo facilita its software el control de inventarios en el cierre contable y fiscal?
its software atiende el control de inventarios en cuatro frentes que se conectan con los puntos de revisión anteriores.
Frente 1. Inventario físico ágil
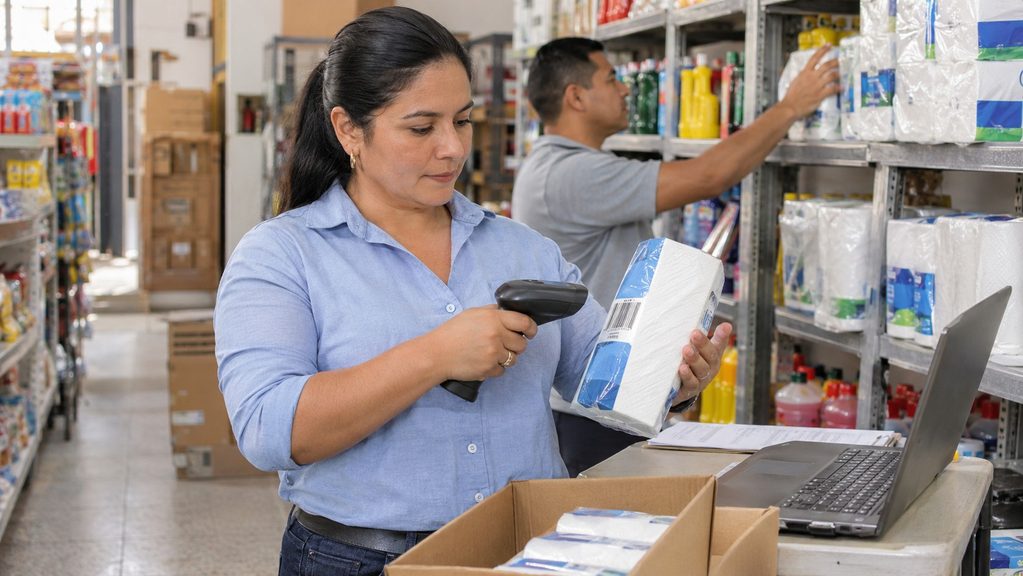
its software permite el conteo multiusuario con lectura de códigos de barras, la detección inmediata de faltantes y sobrantes, y los ajustes automáticos con un clic, sin detener la venta. Para el cierre, esto acorta la conciliación entre lo contado y lo registrado y facilita identificar a tiempo cada diferencia, clave para demostrar el hecho que originó una pérdida.
Frente 2. Control general y trazabilidad
La sincronización en tiempo real hace que lo que se ve en pantalla coincida con lo que hay en bodega y en el punto de venta. Además, permite seguir cada producto desde la compra hasta la venta, con opciones de seriales, tallajes, lotes y vencimientos. Esa trazabilidad ayuda a identificar con precisión qué producto, lote o serial se da de baja, dato necesario para el documento que exige el numeral 2 del artículo 64 del ET.
Frente 3. Compras inteligentes
Los informes permiten saber qué se vende y qué lleva meses estancado, y orientar las compras con datos reales y no con intuición. Reducir el inventario estancado disminuye el riesgo de obsolescencia y deterioro que tu cliente tendría que soportar en el cierre.
Frente 4. Integración contable y fiscal con la DIAN
its software permite facturar y contabilizar automáticamente cada movimiento en segundos, lo que reduce los errores humanos y mantiene alineados el inventario y la contabilidad. Así, el saldo que llega al cierre refleja lo que realmente ocurrió en la operación.
Casos prácticos sobre el control de inventarios en retail, gastrobar y moda: ¿cómo cambia el efecto según el nicho?
Te compartimos tres casos prácticos, uno por nicho, para que identifiques el impacto en el cierre:
Los valores son ilustrativos y los límites se calculan sobre la suma del inventario inicial más las compras.
Caso 1. Retail: autoservicio con faltantes en el conteo de cierre
Retail es el nicho más amplio: incluye todo punto de venta, como cacharrerías, ferreterías, farmacias y autoservicios. Su reto es el volumen de referencias y las diferencias que aparecen en cada conteo. Un autoservicio con inventario inicial de $200.000.000 y compras de $800.000.000 cierra el año con faltantes de mercancía de fácil destrucción o pérdida por $34.000.000.
- Límite fiscal: ($200.000.000 + $800.000.000) × 3% = $30.000.000 (artículo 64 del ET).
- Efecto: sin fuerza mayor ni caso fortuito demostrado, $4.000.000 son diferencia permanente.
- Vencimientos y baja de referencias: en farmacias y autoservicios, el producto vencido exige el documento de baja del numeral 2 del artículo 64 del ET; en ferreterías y cacharrerías, las referencias de lenta rotación obligan a saber con exactitud qué se vende y qué se da de baja.
- Cómo ayuda its software: el conteo multiusuario con códigos de barras y los ajustes a un clic permiten contar sin detener la venta, y la trazabilidad por lotes y vencimientos facilita identificar qué producto se vence antes de que se convierta en pérdida.
El conteo oportuno no elimina el límite, pero permite sustentar el origen de cada diferencia.
Caso 2. Gastrobar: mermas de insumos perecederos y cortesías
En restaurantes, bares y cafeterías el inventario son insumos que se transforman en platos y bebidas, muchos de ellos perecederos. Un gastrobar con inventario inicial de $18.000.000 y compras de $150.000.000 registra mermas de insumos por $7.000.000.
- Límite fiscal: ($18.000.000 + $150.000.000) × 3% = $5.040.000, siempre que los insumos se consideren de fácil destrucción o pérdida y se demuestre el hecho que originó la pérdida (artículo 64 del ET).
- Efecto: sin fuerza mayor ni caso fortuito demostrado, $1.960.000 son diferencia permanente.
- Costo de transformación: el costo fiscal del inventario incluye los costos de adquisición y transformación (artículo 66 del ET), por lo que las diferencias entre lo comprado, lo preparado y lo vendido deben poder explicarse.
- Cortesías y consumo interno: cuando los inventarios se autoconsumen o se transfieren a título gratuito, para renta se considera su costo fiscal (parágrafo 2 del artículo 59 del ET); registrarlos con soporte evita que se confundan con faltantes.
- Cómo ayuda its software: el control por lotes y vencimientos, la sincronización en tiempo real y los informes de lo que lleva meses estancado permiten saber qué insumos no rotan y sustentar las diferencias al cierre.
Caso 3. Moda: colección de calzado sin rotación
En calzado y textiles el inventario se multiplica por talla, color y referencia, y la temporada define su vida útil. Una tienda de calzado tiene una colección anterior con costo de $90.000.000 y valor neto de realización de $60.000.000.
- Deterioro contable: $90.000.000 − $60.000.000 = $30.000.000, registrado al medir el inventario por el menor valor entre su costo y su valor neto de realización.
- Efecto fiscal: ese deterioro solo es deducible al enajenar el inventario (literal a del numeral 1 del artículo 59 del ET), por lo que genera una diferencia temporaria que debes controlar en la conciliación fiscal.
- Cómo ayuda its software: el manejo de tallajes y la trazabilidad por producto permiten controlar cada talla, y los informes de rotación ayudan a decidir rebajas y compras antes de que el deterioro se acumule.
Preguntas frecuentes sobre el control de inventarios en el cierre contable y fiscal
Para finalizar te compartimos siete respuestas a preguntas frecuentes sobre este tema:
¿Cuál es el límite para disminuir el inventario por faltantes en renta?
Para mercancías de fácil destrucción o pérdida, hasta el 3% de la suma del inventario inicial más las compras; con fuerza mayor o caso fortuito demostrados pueden aceptarse disminuciones mayores (artículo 64 del ET).
¿Los faltantes de inventario causan IVA?
No. Los bienes que se pierden o sufren daño no constituyen venta y se contabilizan como pérdida soportada (Oficio 903870 de 2022). Distinto es el retiro de bienes para uso propio o para activos fijos, que sí se considera venta (literal b del artículo 421 del ET).
¿Hay que ajustar el IVA descontable cuando se pierde o se castiga inventario?
Sí, salvo que se demuestre que el bien es de fácil destrucción o pérdida y que la pérdida no excede el 3% de la suma del inventario inicial más las compras (parágrafo del artículo 486 del ET). La DIAN extiende este ajuste al castigo por obsolescencia (Oficio 413 de 2018).
¿Qué documento se requiere para dar de baja inventario por obsolescencia?
Un documento con cantidad, descripción, costo fiscal unitario y total y justificación, firmado por el representante legal o quien haga sus veces y los responsables de la destrucción (numeral 2 del artículo 64 del ET).
¿Qué ocurre si el inventario perdido estaba asegurado?
Solo es deducible la parte no cubierta por la indemnización o el seguro, igual que cuando un tercero asume la pérdida (numeral 3 del artículo 64 del ET).
¿Las cortesías y el consumo interno en un gastrobar afectan el costo del inventario?
Sí. Cuando los inventarios se autoconsumen o se transfieren a título gratuito, para renta se considera su costo fiscal (parágrafo 2 del artículo 59 del ET). Conviene registrarlos con soporte para no confundirlos con faltantes.
¿Cuándo es deducible el deterioro del inventario por valor neto de realización?
Las pérdidas por deterioro de valor parcial del inventario por ajustes a valor neto de realización solo son deducibles al momento de la enajenación del inventario (literal a del numeral 1 del artículo 59 del ET).
¿Ya solicitaste tu demostración gratuita de its software?
Para un comercio de retail, un gastrobar o una tienda de moda, llegar al cierre con el inventario conciliado depende de contar a tiempo, trazar cada producto y contabilizar cada movimiento. Con its software, tu cliente puede hacer el conteo físico multiusuario con códigos de barras, detectar faltantes y sobrantes con ajustes a un clic, hacer seguimiento por seriales, tallajes, lotes y vencimientos, y contabilizar automáticamente cada movimiento. Conoce los módulos de ITS Software y solicita una demostración gratuita.
Referencias normativas
- Presidencia de la República. (1989, 30 de marzo). Decreto 624 – Estatuto Tributario Colombiano.
- Presidencia de la República. (2016, 11 de octubre). Decreto 1625 – Decreto Único Reglamentario en Materia Tributaria.
- Congreso de la República. (2016, 29 de diciembre). Ley 1819 – Por medio de la cual se adopta una reforma tributaria estructural, se fortalecen los mecanismos para la lucha contra la evasión y la elusión fiscal, y se dictan otras disposiciones.
- Dirección de Impuestos y Aduanas Nacionales. (2018, 22 de marzo). Oficio 413.
- Dirección de Impuestos y Aduanas Nacionales. (2022, 20 de mayo). Oficio 903870.
Autora
Lina María Galindo López
Contadora pública, egresada de la Universidad del Valle y especialista en Marketing Digital & E-commerce de la Universidad Icesi. Su sólida trayectoria incluye colaboraciones en portales contables líderes de Colombia en la generación de contenido editorial y digital. En su página linagalindocontadora.com, aporta valor directo: asesoría en renta y obligaciones tributarias para personas naturales; acompañamiento contable y estratégico para empresas; recursos, formación y contenido especializado para contadores; y estrategias de contenido con posicionamiento digital para marcas contables y blogs. Así, fusiona rigor normativo y tácticas digitales para impulsar el crecimiento de contadores, empresarios y marcas en un entorno regulatorio con constantes cambios.