Un cliente con domicilio fiscal en Bogotá puede llegar preguntándote si el Decreto 1419 de 2026 le sirve para reducir la sanción de una declaración en mora, después de ver en redes sociales que el beneficio “solo aplica a las zonas del sismo”. La confusión tiene sentido: la norma se expidió para atender el terremoto del 10 de agosto de 2026, pero mezcla en un mismo texto medidas de alcance nacional con otras estrictamente territoriales.
En este artículo te explicamos, artículo por artículo, cuáles beneficios del Decreto Legislativo 1419 de 2026 puede pedir cualquier contribuyente del país y cuáles exigen domicilio fiscal en la zona afectada, con el respaldo del Comunicado de Prensa No. 122 de la DIAN del 19 de septiembre de 2026 y, sobre todo, del Oficio 100208192-1737 del 21 de septiembre de 2026, en el que la Subdirección de Normativa y Doctrina de la DIAN fijó esta interpretación como doctrina oficial y explicó los argumentos jurídicos detrás de ella.
Tips clave para contadores:
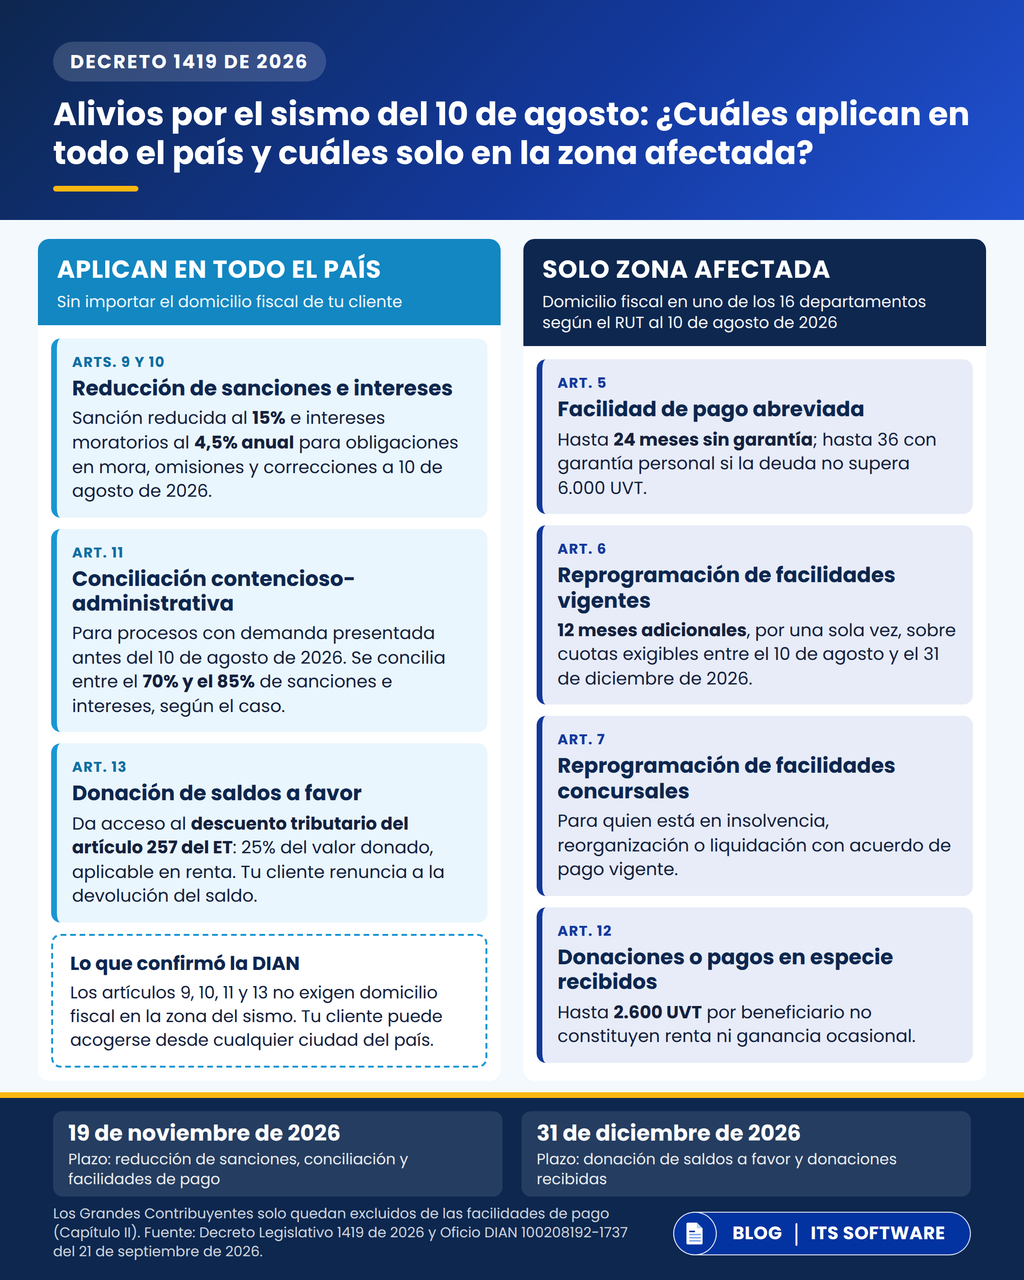
- La reducción de sanciones e intereses es nacional: aunque el decreto nació por el sismo, cualquier contribuyente en mora al 10 de agosto de 2026 puede acogerse, sin importar dónde esté su domicilio fiscal.
- Las facilidades de pago abreviadas sí son solo para la zona afectada: el Capítulo II (artículos 5 a 8) exige domicilio fiscal en uno de los 16 departamentos señalados, verificado con el RUT al 10 de agosto de 2026.
- El 19 de noviembre de 2026 es el plazo límite para acogerse a la reducción de sanciones, la conciliación y las facilidades de pago; la donación de saldos a favor tiene plazo hasta el 31 de diciembre de 2026.
- Los Grandes Contribuyentes sólo quedan excluidos del Capítulo II (facilidades de pago), no de la reducción de sanciones e intereses ni de la conciliación.
¿Qué es el Decreto 1419 de 2026 y por qué se expidió?
El 10 de agosto de 2026 un terremoto afectó a buena parte del territorio nacional. Según el reporte de la Unidad Nacional para la Gestión del Riesgo de Desastres citado en los considerandos del decreto, con corte al 15 de septiembre de 2026, el sismo dejó alrededor de 36.500 viviendas destruidas, más de 200.000 averiadas, cerca de 760 edificios colapsados y 335 personas fallecidas.
Frente a esa magnitud, el Gobierno Nacional declaró el Estado de Emergencia Económica, Social y Ecológica mediante el Decreto 1261 de 2026, modificado por el Decreto 1348 de 2026, por 30 días calendario, en los departamentos de Antioquia, Bolívar, Caldas, Caquetá, Cauca, Chocó, Cundinamarca, Huila, Nariño, Norte de Santander, Quindío, Risaralda, Santander, Sucre, Tolima y Valle del Cauca. Con base en esas facultades excepcionales del artículo 215 de la Constitución Política, el presidente y todos los ministros del Gobierno expidieron el Decreto Legislativo 1419 del 17 de septiembre de 2026, con el paquete de medidas tributarias, aduaneras y cambiarias que revisamos a continuación.
¿Quiénes son los “sujetos afectados” según el decreto y cómo se acredita el domicilio fiscal?
El artículo 3 del decreto define como sujetos afectados a las personas naturales, personas jurídicas, sociedades de hecho, sucesiones ilíquidas, patrimonios autónomos, responsables, agentes de retención o autorretención, declarantes, usuarios aduaneros y sujetos de obligaciones cambiarias cuyo domicilio fiscal, al 10 de agosto de 2026, estaba ubicado en alguno de los 16 departamentos señalados. Esta definición es la que activa los beneficios del Capítulo II (territoriales) y del artículo 12 (donaciones recibidas); no aplica para la reducción de sanciones, la conciliación ni la donación de saldos a favor, que no exigen esta condición.
Para acreditar el domicilio fiscal, el artículo 4 toma como referencia el que estaba informado en el RUT al 10 de agosto de 2026. Un cambio de domicilio posterior a esa fecha no le da derecho a tu cliente a los plazos especiales, salvo que pueda demostrar, con medios probatorios admisibles, que ya vivía u operaba en la zona antes del sismo. La única excepción está pensada para quienes se inscriben por primera vez en el RUT con domicilio en el área afectada, no para quienes ya tenían RUT en otro lugar y lo trasladan después del 10 de agosto buscando el beneficio.
¿Qué alivios del Decreto 1419 de 2026 aplican en todo el territorio nacional?
El Capítulo III del decreto (artículos 9 a 11) y el artículo 13 no condicionan el beneficio al domicilio fiscal del contribuyente. La DIAN lo confirmó primero en su Comunicado de Prensa No. 122 y, de forma más completa, en el Oficio 100208192-1737 del 21 de septiembre de 2026 (Radicado virtual 100202611017734): estas medidas aplican a todo el territorio nacional. Son tres:
- Reducción de sanciones e intereses moratorios (artículos 9 y 10): para contribuyentes, responsables, agentes retenedores, garantes y deudores solidarios en mora a 10 de agosto de 2026 por obligaciones tributarias, aduaneras o cambiarias administradas por la DIAN, sin importar dónde esté su domicilio fiscal. Cubre también las omisiones y correcciones de declaraciones.
- Conciliación contencioso-administrativa (artículo 11): para procesos con demanda de nulidad y restablecimiento del derecho presentada antes del 10 de agosto de 2026, contra liquidaciones oficiales o sanciones tributarias, aduaneras o cambiarias.
- Donación voluntaria de saldos a favor (artículo 13): cualquier contribuyente o responsable, esté o no en la zona del sismo, puede donar total o parcialmente a la Nación los saldos a favor que tenga liquidados en sus declaraciones, a cambio de un descuento tributario en renta.
¿Qué argumentos jurídicos usó la DIAN para sustentar que estas medidas son nacionales?
En el Oficio 100208192-1737 del 21 de septiembre de 2026, la Subdirección de Normativa y Doctrina no se limitó a confirmar la conclusión: explicó el razonamiento detrás de ella. Vale la pena conocerlo, porque te sirve para sustentar la posición frente a un cliente escéptico o frente a la propia DIAN en un caso concreto.
- Interpretación sistemática: los artículos 1 y 3 del decreto delimitan el ámbito territorial solo para el Capítulo II y el artículo 12, diseñados como alivios para los “sujetos afectados”. Los artículos 9, 10, 11 y 13 tienen un propósito distinto: maximizar un recaudo extraordinario apelando a la voluntariedad de cualquier contribuyente del país, no solo de los afectados por el sismo.
- Principio de solidaridad (art. 95 de la Constitución): la DIAN citó la Sentencia C-293 de 2020 de la Corte Constitucional para sustentar que el sistema tributario se financia con el aporte individual y colectivo de todos los contribuyentes, lo que respalda extender estos mecanismos de recaudo a nivel nacional.
- Regla de hermenéutica del artículo 5 de la Ley 57 de 1887: cuando dos disposiciones de la misma especialidad están en un mismo cuerpo normativo, prevalece la posterior. Como los artículos 9, 10, 11 y 13 son posteriores al artículo 1, la DIAN concluyó que no quedan supeditados a la definición de “sujetos afectados” del artículo 3.
Con esos tres argumentos, la DIAN cerró el concepto señalando que el Capítulo III y el artículo 13 no tienen como destinatarios únicamente a los sujetos afectados, sino a cualquier contribuyente, usuario aduanero u obligado cambiario del territorio nacional.
¿Qué alivios aplican solo para quienes tienen domicilio fiscal en la zona afectada?
El Capítulo II del decreto (artículos 5 a 8) y el artículo 12 sí exigen que tu cliente sea un sujeto afectado en los términos del artículo 3:
- Facilidad de pago abreviada (artículo 5): hasta 24 meses sin garantía; entre 24 y 36 meses con garantía personal, si la deuda no supera 6.000 UVT ($314.244.000); en los demás casos se exige garantía suficiente conforme al artículo 814 del Estatuto Tributario. Se excluye a los Grandes Contribuyentes (artículo 8), y solo de este capítulo.
- Reprogramación de facilidades vigentes (artículo 6): para quien ya tenía una facilidad de pago al 10 de agosto de 2026, hasta 12 meses adicionales y por una sola vez, sobre las cuotas exigibles entre el 10 de agosto y el 31 de diciembre de 2026, sin que la solicitud se considere incumplimiento. Requiere una certificación bajo gravedad de juramento sobre la necesidad de caja, firmada por el representante legal si se trata de una persona jurídica.
- Reprogramación de facilidades concursales vigentes (artículo 7): para quien esté en un proceso de insolvencia, reorganización o liquidación, con obligaciones incorporadas en un acuerdo de pago dentro de ese proceso.
- Donaciones o pagos en especie recibidos (artículo 12): si el sujeto afectado recibe donaciones o pagos en especie entre el 10 de agosto y el 31 de diciembre de 2026, destinados a atender el desastre, hasta 2.600 UVT por beneficiario ($136.172.400) se consideran ingresos no constitutivos de renta ni ganancia ocasional, siempre que el donante certifique el receptor, el bien y su valor.
¿Cómo se calcula la reducción de sanciones e intereses del artículo 9?
Para acogerse, tu cliente debe cumplir tres condiciones a la vez, antes del 19 de noviembre de 2026: pagar el 100% de la obligación tributaria, aduanera o cambiaria; pagar los intereses moratorios liquidados con una tasa preferencial del 4,5% anual, en lugar de la tasa de usura que normalmente fija el artículo 635 del Estatuto Tributario; y pagar el 15% de la sanción y su actualización, sin que ese valor pueda quedar por debajo de la sanción mínima vigente del año gravable en que se liquidó.
Un punto que se presta a errores: el parágrafo 2 del artículo 9 excluye expresamente las compensaciones o cruces de cuentas como medio de pago para este beneficio. Si tu cliente tiene un saldo a favor en otra declaración, no puede usarlo para cubrir la obligación bajo este artículo; tiene que pagarla en efectivo o con los medios de pago admitidos.
Otro punto que conviene distinguir es la diferencia con el artículo 10. Cuando la corrección incrementa el valor a pagar o disminuye el saldo a favor (numeral 2), la sanción también se reduce al 15%, pero el contribuyente no liquida ni paga intereses moratorios en absoluto, a diferencia del artículo 9, que sí los exige al 4,5%. Confundir estos dos artículos puede hacer que le cobres de más, o de menos, a tu cliente.
Fórmula práctica — reducción de sanciones e intereses (art. 9)

Total a pagar = 100% del impuesto, tributo o retención en mora + (capital × 4,5% anual × días de mora ÷ 365) + 15% de la sanción actualizada (con el piso de la sanción mínima vigente)
¿Cómo funciona la reducción de sanciones e intereses del artículo 10 por omisión o corrección de declaraciones?
El artículo 10 no es una repetición del artículo 9: opera en un momento distinto. Mientras el artículo 9 reduce lo que tu cliente debe pagar por una obligación que ya estaba en mora a 10 de agosto de 2026, el artículo 10 le da la oportunidad de ponerse al día antes del 19 de noviembre de 2026 en cuatro situaciones concretas, cada una con la sanción reducida al 15%, pero con un tratamiento de intereses que cambia según el caso.
| Situación (numeral) | ¿Qué debe presentar y pagar tu cliente? | ¿Paga intereses de mora? |
| 1. Omitió presentar una declaración tributaria hasta el 10 de agosto de 2026 | Presentar la declaración, pagar el 100% del impuesto o la retención y liquidar la sanción por extemporaneidad reducida al 15%. | Sí, a la tasa preferencial del 4,5% anual. |
| 2. Corrige una declaración presentada hasta el 10 de agosto de 2026 que incrementa el valor a pagar, disminuye el saldo a favor o reduce las pérdidas líquidas | Presentar la corrección, pagar el 100% del impuesto a que haya lugar y liquidar la sanción por corrección reducida al 15%. | No. |
| 3. Corrige una declaración aduanera presentada hasta el 10 de agosto de 2026, con sanciones por infracciones gravísimas | Presentar la corrección, pagar el 100% de los tributos aduaneros y liquidar la sanción reducida al 15%. | No. |
| 4. Incumplió, a 10 de agosto de 2026 o antes, una obligación formal (distinta a las de los numerales 1 y 2) u obligaciones cambiarias | Cumplir la obligación formal o cambiaria pendiente y pagar la sanción reducida al 15%. | No aplica. |
El punto que más se presta a confusión es el de los intereses: sólo el numeral 1 (cuando tu cliente nunca presentó la declaración) exige pagarlos, porque ahí sí hay un impuesto que estuvo sin declarar y sin pagar desde su vencimiento. En los numerales 2, 3 y 4 no existe ese vacío: el contribuyente ya había declarado, o la obligación es formal y no tiene un impuesto en mora asociado, así que el decreto solo pide corregir o cumplir y pagar la sanción reducida, sin intereses. Cobrarle intereses a un cliente que corrige bajo el numeral 2, por ejemplo, sería un error que le costaría dinero de más. En los cuatro casos, el plazo para presentar la declaración, la corrección o cumplir la obligación y pagar lo que corresponda, vence el 19 de noviembre de 2026.
¿Cómo funciona la conciliación contencioso-administrativa del artículo 11?
La conciliación es para el cliente que ya demandó a la DIAN: si tiene un proceso judicial en curso contra una liquidación oficial o una sanción tributaria, aduanera o cambiaria, iniciado antes del 10 de agosto de 2026, puede terminar el litigio pagando el impuesto en discusión y solo una parte de las sanciones e intereses, a cambio de no seguir el pleito por el resto.
Antes de mirar los porcentajes, tu cliente debe cumplir estos seis requisitos al mismo tiempo, todos antes del 19 de noviembre de 2026:
- Haber presentado la demanda de nulidad y restablecimiento del derecho antes del 10 de agosto de 2026.
- Que esa demanda ya haya sido admitida antes de radicar la solicitud de conciliación ante la DIAN.
- Que no exista todavía sentencia o decisión judicial en firme que termine el proceso.
- Adjuntar la prueba de pago de las obligaciones que se van a conciliar, según el porcentaje que le corresponda (ver la tabla siguiente). Los pagos hechos antes del 19 de noviembre de 2026 son válidos.
- Aportar la prueba de pago de la declaración de renta (o el tributo correspondiente) del año gravable 2025, solo si a la fecha de la solicitud ya estaba vencido el plazo para declararla.
- Radicar la solicitud de conciliación ante la DIAN a más tardar el 19 de noviembre de 2026.
Cumplidos los seis requisitos, el porcentaje que se concilia (es decir, lo que tu cliente ya no tiene que pagar) depende de en qué etapa está el proceso o de qué tipo de acto se está discutiendo:
| Situación del proceso | ¿Qué debe pagar tu cliente? | % que se concilia |
| Liquidación oficial en única o primera instancia (Juzgado o Tribunal Administrativo) | 100% del impuesto en discusión + 15% de sanciones, actualización e intereses (al 4,5% anual). | 85% |
| Liquidación oficial en segunda instancia (admitido el recurso de apelación, ante Tribunal o Consejo de Estado) | 100% del impuesto en discusión + 20% de sanciones, actualización e intereses (al 4,5% anual). | 80% |
| Acto que solo impone una sanción, sin impuesto en discusión | 20% de la sanción actualizada. | 80% |
| Sanción por devolución o compensación improcedente | 30% de la sanción actualizada + reintegro total de lo devuelto o compensado + intereses reducidos al 30%. | 70% |
Un ejemplo simple: si tu cliente demandó una liquidación oficial con $40.000.000 en sanciones y el proceso está en primera instancia ante un Tribunal Administrativo, paga el 100% del impuesto en discusión más $6.000.000 (el 15% de esas sanciones), y la DIAN concilia los $34.000.000 restantes (el 85%).
El trámite lo resuelven los comités especiales de conciliación de la DIAN, dentro del mes siguiente a la solicitud. El acta debe presentarse ante el juez administrativo o la corporación de lo contencioso-administrativo dentro de los 10 días hábiles siguientes a su firma; una vez el juez la aprueba, presta mérito ejecutivo y hace tránsito a cosa juzgada, es decir, el proceso queda cerrado en definitiva y no se puede reabrir. Con la sola presentación de la solicitud, tu cliente también puede pedir la suspensión del proceso judicial, siempre que todavía no se haya dictado sentencia. Y si tu cliente es garante o deudor solidario del obligado, también puede solicitar la conciliación por su cuenta.
¿Qué beneficio obtiene el contribuyente que dona su saldo a favor según el artículo 13 del decreto?
El artículo 13 del Decreto 1419 de 2026 no le devuelve a tu cliente el saldo a favor: lo cambia por un descuento tributario. Vale la pena explicárselo en esos términos, porque muchos clientes oyen “beneficio tributario” y asumen que van a recuperar lo mismo, y no es el caso.
Quien dona renuncia de forma expresa e irrevocable a la devolución, compensación o imputación de ese saldo. A cambio, el decreto remite al artículo 257 del Estatuto Tributario: la donación da derecho a un descuento tributario del 25% del valor donado en la declaración de renta, aplicable en el año gravable en que quede en firme (ejecutoriado) el acto de aceptación de la DIAN.
La diferencia entre un descuento y una deducción es la que hace valioso este beneficio: una deducción reduce la base sobre la que se calcula el impuesto, mientras que un descuento se resta directamente del impuesto a pagar, peso por peso. Ese descuento del 25% tiene, eso sí, un límite: sumado a otros descuentos similares (arts. 255 y 256 del ET), no puede superar el 25% del impuesto básico de renta del año, y el excedente no usado se puede llevar al periodo gravable siguiente.
Antes de aceptar la donación, la DIAN compensa automáticamente las deudas vencidas que tenga tu cliente con la entidad; solo lo que quede del saldo después de esa compensación es lo que realmente se dona. Y el valor donado no se puede tratar, al mismo tiempo, como costo, deducción ni ningún otro beneficio tributario.
Antes de recomendarlo, hazle la cuenta a tu cliente: si dona $10.000.000 de saldo a favor, renuncia a ese valor por completo y recibe un descuento de $2.500.000 en el impuesto a cargo del año siguiente; es decir, cambia un peso por 25 centavos. Tiene sentido para quien quiere apoyar la reconstrucción de las zonas afectadas, o para quien de todas formas veía difícil o demorada la devolución de ese saldo. En la mayoría de los casos, no es una estrategia para ahorrar impuestos.
Casos prácticos sobre el Decreto 1419 de 2026: ¿Cómo cambia el alivio según el domicilio fiscal del cliente?
Te compartimos dos casos prácticos para que identifiques rápido a qué alivio puede acogerse cada cliente:
Caso 1. Cliente con domicilio fiscal en Bogotá (fuera de la zona)
Un cliente con domicilio fiscal en Bogotá debe $60.000.000 de IVA en mora desde antes del 10 de agosto de 2026, con una sanción por extemporaneidad actualizada de $12.000.000 y 90 días de mora al momento de acogerse al beneficio.
Como el domicilio fiscal no importa para el artículo 9, puede pagar: el 100% del IVA ($60.000.000), los intereses al 4,5% anual en vez de la tasa de usura (aproximadamente $666.000), y el 15% de la sanción ($1.800.000). En total, cerca de $62.466.000, en lugar de aproximadamente $75.699.000 sin el decreto. Lo que este cliente no puede pedir es la facilidad de pago abreviada del artículo 5, reservada a quienes tienen domicilio fiscal en la zona del sismo.
Caso 2. Cliente con domicilio fiscal en Popayán (dentro de la zona)
Un cliente con domicilio fiscal en Popayán (Cauca) ya tenía una facilidad de pago vigente al 10 de agosto de 2026 y, por la afectación del sismo en su negocio, no pudo cubrir las cuotas de agosto y septiembre.
Al ser un sujeto afectado en los términos del artículo 3, puede solicitar la reprogramación del artículo 6: hasta 12 meses adicionales para esas cuotas, por una sola vez, sin que la solicitud se considere un incumplimiento, presentando la certificación de necesidad de caja bajo gravedad de juramento y manteniendo las garantías existentes. Si además tiene otras obligaciones en mora desde antes del sismo, también puede acogerse, de forma independiente, a la reducción de sanciones e intereses del artículo 9.
Preguntas frecuentes sobre el Decreto 1419 de 2026
Para finalizar, te compartimos 7 respuestas a preguntas frecuentes sobre este decreto:
¿Hasta cuándo hay plazo para acogerse a los alivios del Decreto 1419 de 2026?
Hasta el 19 de noviembre de 2026 para la reducción de sanciones e intereses, la conciliación contencioso-administrativa y las facilidades de pago del Capítulo II. La donación de saldos a favor y las donaciones recibidas por sujetos afectados tienen plazo hasta el 31 de diciembre de 2026.
¿Un contribuyente con domicilio fiscal fuera de las 16 zonas afectadas puede acceder a algún alivio?
Sí. La reducción de sanciones e intereses (artículos 9 y 10), la conciliación (artículo 11) y la donación de saldos a favor (art. 13) no exigen domicilio fiscal en la zona del sismo.
¿Los Grandes Contribuyentes quedan excluidos de todo el Decreto 1419 de 2026?
No. El artículo 8 sólo los excluye del Capítulo II, es decir, de las facilidades de pago abreviadas y las reprogramaciones. Sí pueden acceder a la reducción de sanciones e intereses y a la conciliación.
¿Se puede pagar la obligación del artículo 9 con un saldo a favor que tenga el cliente en otra declaración?
No. El parágrafo 2 del artículo 9 excluye expresamente las compensaciones o cruces de cuentas como medio de pago para este beneficio.
¿Qué pasa si un cliente cambió su domicilio fiscal en el RUT después del 10 de agosto de 2026 buscando el beneficio territorial?
No le sirve. El artículo 4 toma como referencia el domicilio fiscal informado en el RUT a 10 de agosto de 2026, salvo que el contribuyente demuestre, con medios probatorios admisibles, que ya tenía su domicilio en la zona afectada antes del sismo.
¿Qué pasa si el cliente incumple las condiciones después de acogerse al artículo 10?
Los procedimientos administrativos continúan su curso, las declaraciones presentadas posteriormente no tienen efecto legal alguno y los valores pagados quedan retenidos por la DIAN hasta que el acto administrativo que declare el incumplimiento quede ejecutoriado.
¿Dónde puedo confirmar oficialmente el alcance territorial de estas medidas?
En el Comunicado de Prensa No. 122 de la DIAN, del 19 de septiembre de 2026, y sobre todo en el Oficio 100208192-1737 del 21 de septiembre de 2026 (Radicado virtual 100202611017734), donde la Subdirección de Normativa y Doctrina fijó esta interpretación como doctrina oficial y explicó su sustento jurídico. Puedes consultar ambos en las referencias normativas al final de este artículo.
La DIAN ya despejó la duda territorial con el Oficio 100208192-1737, pero es apenas el primer concepto sobre este decreto. Seguiremos publicando en el blog de ITS Software cada nueva doctrina relevante antes de los plazos del 19 de noviembre y el 31 de diciembre de 2026, para que no se te pase ninguna fecha con tus clientes.
Suscríbete en el blog de ITS Software y síguenos en nuestras redes sociales para que estés enterado de las próximas actualizaciones sobre el Decreto 1419 de 2026.
Referencias normativas
- Presidencia de la República. (1989, 30 de marzo). Decreto 624 – Estatuto Tributario Colombiano
- Presidencia de la República. (2026, 19 de agosto). Decreto 1261.
- Presidencia de la República. (2026, 31 de agosto). Decreto 1348.
- Presidencia de la República. (2026, 17 de septiembre). Decreto Legislativo 1419.
- Dirección de Impuestos y Aduanas Nacionales. (2026, 19 de septiembre). Comunicado de Prensa No. 122 de la DIAN.
- Dirección de Impuestos y Aduanas Nacionales. (2026, 21 de septiembre). Oficio DIAN 100208192-1737 (Radicado virtual 100202611017734).
Autora
Lina María Galindo López
Contadora Pública, egresada de la Universidad del Valle y especialista en Marketing Digital & E-commerce en la Universidad Icesi. Su sólida trayectoria incluye colaboraciones en portales contables líderes de Colombia en la generación de contenido editorial y digital. En su página linagalindocontadora.com, aporta valor directo: asesoría en renta y obligaciones tributarias para personas naturales; acompañamiento contable y estratégico para empresas; recursos, formación y contenido especializado para contadores; y estrategias de contenido con posicionamiento digital para marcas contables y blogs. Así, fusiona rigor normativo y tácticas digitales para impulsar el crecimiento de contadores, empresarios y marcas en un entorno regulatorio con constantes cambios.